AUDÍPERAUDIX
AUDÍPER · AUDIX · Controle financeiro contínuo
Condomínios de shopping · entidades com gestão profissional

Controle financeiro que não espera o fim do exercício.

Auditoria independente para dar segurança às demonstrações. Agentes de controle para acompanhar o dia a dia, com cada decisão nas mãos da administração.

AUDÍPER Auditores Independentes · CRC/PI 000023/O · desde 1989 · 37 anos

O ponto de partida

O ano tem doze fechamentos. A auditoria anual olha o conjunto.

A auditoria independente examina as demonstrações do exercício e conclui sobre elas. O que acontece entre um fechamento e outro (um pagamento repetido, uma cobrança sem baixa, um reajuste esquecido) costuma aparecer meses depois, quando corrigir já custa mais.
imagem ilustrativaRevisão contínuaO olhar do auditor, todos os meses
12fechamentos no ano, cada um com suas conciliações
1opinião do auditor sobre o exercício inteiro
6processos que pedem olhar diário
37anosde auditoria independente, desde 1989
A proposta é somar as duas coisas: a opinião independente sobre o exercício e um acompanhamento contínuo dos processos financeiros, feito por quem conhece controle.
Onde os desvios costumam surgir

Seis pontos que merecem olhar diário.

Clique em um ponto para ver o processo animado.

Contas a pagar

Pagamento em duplicidade, fornecedor sem cadastro completo, valor acima da alçada aprovada.

Conciliação bancária

Créditos sem identificação, tarifas fora do contrato, saldos que não fecham com o razão.

Cobrança e inadimplência

Boletos sem baixa, acordos vencidos, rateios e fundos com saldo divergente do previsto.

Contratos

Vencimentos, reajustes por índice, garantias e serviços de manutenção sem medição.

Obrigações acessórias

Prazos de eSocial, EFD-Reinf e DCTFWeb, e retenções na fonte informadas de forma coerente.

Dados pessoais

Cadastros de lojistas, imagens e estacionamento tratados conforme a LGPD, com registro de acesso.

Ponto 1 de 6

Contas a pagar, cada saída.

O agente acompanha a nota desde a entrada: confere o cadastro do fornecedor, a alçada de quem aprova e se a mesma nota já foi paga.

  • nota repetida ou com valor e fornecedor iguais
  • fornecedor sem cadastro completo
  • pagamento acima da alçada aprovada

Ilustração de método. Não se refere a nenhuma entidade.

Nota fiscalentradaCadastro dofornecedordentro daalçada?PagamentosimAprovação extranãomesma nota, de novoAgente AP!possível duplicidade
Ponto 2 de 6

Conciliação bancária, todo dia.

Cada entrada do extrato procura o seu lançamento no razão. O que fica sem par vira aviso para quem classifica, antes do fechamento do mês.

  • crédito sem identificação
  • tarifa fora do contrato com o banco
  • saldo que não fecha com o razão

Ilustração de método. Não se refere a nenhuma entidade.

ExtratoRazãoCrédito 1Lançamento 1Crédito 2Lançamento 2Crédito 3Lançamento 3Crédito 4Crédito 5Lançamento 5Agente CBsem par no razão!sem identificação
Ponto 3 de 6

Cobrança e inadimplência, sem deixar envelhecer.

O agente cruza boletos emitidos, baixas e acordos. A inadimplência aparece por faixa de atraso, e acordo vencido não espera o fechamento para ser visto.

  • boleto pago sem baixa
  • acordo com parcela vencida
  • rateio ou fundo com saldo divergente do previsto

Ilustração de método. Não se refere a nenhuma entidade.

Boleto 1emitidoBoleto 2emitidoBoleto 3emitidoBoleto 4emitidoBoleto 5emitidoBaixapagoa vencer1-3031-6061-90+90Aging da inadimplênciaAgente CR!acordo vencido
Ponto 4 de 6

Contratos, antes do vencimento.

Vencimentos, reajustes por índice e garantias entram numa linha do tempo. O aviso chega antes da data, com a cláusula do contrato junto.

  • reajuste anual não aplicado
  • contrato vencendo sem renovação
  • serviço de manutenção sem medição

Ilustração de método. Não se refere a nenhuma entidade.

mês 0mês 3mês 6mês 9mês 12ManutençãoSegurançaLimpezareajuste (12 meses)!aviso 15 dias antes
Ponto 5 de 6

Obrigações acessórias, no prazo e coerentes.

O que sai na folha precisa bater com as retenções informadas e com a apuração. O agente acompanha os prazos e cruza as três obrigações.

  • prazo de entrega se aproximando
  • retenção na fonte informada diferente da paga
  • divergência entre eSocial, EFD-Reinf e DCTFWeb

Ilustração de método. Não se refere a nenhuma entidade.

eSocialEFD-ReinfDCTFWebfolha do mêsretenções (R-4000)apuração!conferir retenção
Ponto 6 de 6

Dados pessoais, com registro de acesso.

Cadastros de lojistas, imagens e estacionamento ficam numa base com perfis de acesso. Todo acesso fica registrado, e o que foge do perfil é bloqueado e avisado.

  • acesso fora do perfil autorizado
  • dado guardado além do prazo previsto
  • compartilhamento sem base legal registrada

Ilustração de método. Não se refere a nenhuma entidade.

Cadastro de lojistasCâmerasEstacionamentoBaseprotegidaAdministraçãoacesso registradoAcesso sem perfilbloqueadolog 14:02 admin oklog 14:05 admin oklog 14:07 bloqueado!tentativa registrada
AUDIX · agentes de controle

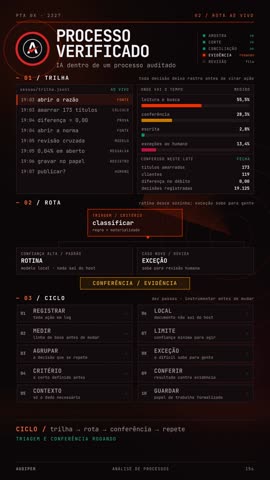
O agente sinaliza. O gestor decide.

01 · dados

Lê o que já existe

Extratos, contas a pagar, cobrança e contratos, nos sistemas que a administração já usa.

02 · regra

Compara com a política

Alçadas, prazos e limites definidos pela própria gestão, escritos em regra verificável.

03 · alerta

Avisa quem responde

E-mail ou mensagem ao responsável da área, com o documento de origem anexado.

04 · decisão

A administração decide

Corrigir, justificar ou aceitar. Tudo fica registrado como evidência do controle.

Agentes desenvolvidos e calibrados com os setores, sobre regras que a administração aprova. Não substituem a revisão humana nem a contabilidade.

Calendário financeiro

O mês do condomínio, acompanhado dia a dia.

Cada compromisso entra no calendário. O agente confere na data e avisa quando algo não fecha.

domsegterquaquisexsáb
1
2
3
4
5Fornecedoresvencimentos da semana✓
6
7
8
9
10Boletosvencimento dos condôminos✓
11
12Conciliaçãoextrato × razão!
13
14
15ObrigaçõeseSocial · EFD-Reinf✓
16
17
18
19
20Folha e encargosconferência das retenções✓
21
22
23
24
25Contratosreajuste previsto!
26
27
28
29
30Fechamentobalancete do mês✓

Calendário ilustrativo. Datas variam conforme contratos, convenção e legislação vigente.

Como o alerta chega

Curto, com o documento junto.

Cada aviso diz o que foi visto, onde está a prova e quem precisa olhar. Sem painel para decifrar.

Exemplos ilustrativos de método. Não se referem a nenhuma entidade.

Contas a pagar
Possível pagamento em duplicidadeMesma nota, mesmo fornecedor, duas remessas em 48 h. Comprovantes anexados.
Conciliação
Crédito sem identificaçãoEntrada no extrato sem cobrança correspondente. Aguardando classificação.
Contratos
Reajuste anual não aplicadoContrato de manutenção completou 12 meses; índice previsto em cláusula.
Duas empresas, papéis separados

Quem audita não implanta.
AUDÍPER

  • Auditoria independente das demonstrações
  • Auditoria preventiva e fiscal, Reforma Tributária
  • Perícia e assistência técnica contábil
  • Procedimentos previamente acordados

AUDIX

  • Agentes de controle para processos financeiros
  • Adequação à LGPD e segurança da informação
  • Sistemas, automações e integrações
  • Sites e aplicativos
Quando a AUDÍPER é a auditora da entidade, a implantação de controles fica com a AUDIX e só é contratada depois da avaliação de independência exigida pela NBC PA 400. As decisões e a operação dos controles continuam com a administração.
Sem projeto grande na largada

Um processo primeiro. Os outros depois.

etapa 1

Diagnóstico

Mapeamos o processo escolhido, as regras que a gestão já tem e os dados disponíveis.

etapa 2

Piloto

Um agente em um processo, com alertas reais para a área responsável e ajustes semanais.

etapa 3

Expansão

Com o piloto aprovado pela administração, os demais processos entram um a um.

Quem responde pelo trabalho

Controle é rotina. Não é susto.
Prof. Ricardo Augusto dos Santos Ribeiro
Prof. Ricardo Augusto dos Santos RibeiroAuditor Supervisor · CRC/PI 5.374/O
Mestre em Contabilidade (UnB) · Perito Federal
AUDÍPERAUDÍPERAuditoria Preventiva
Vitor Eduardo dos S. Ribeiro
Vitor Eduardo dos S. RibeiroGerente de Auditoria · CRC/PI 007.929/O
CNAI 4711
AUDÍPER Auditores Independentes S/S · CRC/PI 000023/O · CNPJ 23.626.575/0001-10 · desde 1989 · 37 anosaudiper@audiper.comRua Arlindo Nogueira, 614, Centro, Teresina/PIAUDIX: desenvolvimento em TI do grupo AUDÍPER